
Asesoría legal corporativa y financiera
Un pacto de accionistas se redacta en semanas. Un conflicto entre socios puede durar años
Asesoramos a directorios, socios fundadores, fondos de inversión y family offices en la estructura societaria, los pactos de accionistas, las fusiones y el financiamiento de su empresa, antes de que una decisión se tome bajo presión.
Leading Firm en Real Estate
Firm to Watch en Litigios
Miembro de la Cámara de Comercio
+ 26 profesionales
Por qué la asesoría legal corporativa se necesita antes de la decisión
La mayoría de los conflictos societarios no nacen de una mala decisión de negocio. Nacen de una regla que nadie escribió. La salida de un socio, una oferta de compra no solicitada o un desacuerdo sobre un aumento de capital dejan expuestas las fórmulas de valorización, los mecanismos de salida y las reglas de desempate que no se definieron a tiempo. En ese momento la empresa decide bajo presión y el costo se mide en meses de operación paralizada.
La asesoría legal corporativa sirve para que esas reglas existan antes de necesitarlas. Un pacto de accionistas que prevé el empate, un contrato de compraventa de acciones con garantías y ajustes de precio, o una estructura de financiamiento que el banco puede aprobar sin reparos, se redactan cuando todavía hay acuerdo entre las partes.
En Chile, además, el artículo 14 de la Ley de Sociedades Anónimas exige depositar los pactos sobre cesión de acciones en la compañía. Si no se depositan, se tienen por no escritos frente a terceros. Un pacto firmado pero mal gestionado puede no proteger a nadie.
| Situación | Sin estructura preventiva | Con asesoría legal corporativa |
|---|---|---|
| Decisiones del directorio | Sin estructura preventivaSe resuelven caso a caso, sin quórums ni materias reservadas definidas. | Con asesoría legal corporativaEstatutos y pacto fijan quórums, materias de mayoría reforzada y un mecanismo de desempate. |
| Salida de un socio | Sin estructura preventivaNo hay fórmula de valorización ni plazos, y la negociación empieza desde cero. | Con asesoría legal corporativaOpciones de compra y venta con precio o método de valorización pactado de antemano. |
| Ingreso de un inversionista | Sin estructura preventivaSe negocia la ronda sin medir la dilución ni los derechos que se entregan. | Con asesoría legal corporativaDerechos de preferencia, arrastre, acompañamiento y antidilución definidos antes de firmar. |
| Fusión o adquisición | Sin estructura preventivaEl due diligence se hace tarde y las contingencias aparecen después del cierre. | Con asesoría legal corporativaDue diligence previo, con declaraciones, garantías, retenciones y ajustes de precio. |
| Financiamiento bancario | Sin estructura preventivaCovenants aceptados sin revisar su efecto en la operación diaria. | Con asesoría legal corporativaGarantías y covenants negociados según la capacidad real de cumplimiento de la empresa. |
Qué cubre nuestra asesoría legal corporativa y financiera
Acompañamos a la empresa en cada etapa, desde la constitución hasta la venta del negocio. Trabajamos con directores de fondos y family offices que deben validar una operación ante su directorio, con socios fundadores que enfrentan su primera ronda de capital y con ejecutivos que representan capital extranjero en Chile.
Constitución y reorganización de sociedades
El problema. Una sociedad elegida por costumbre funciona mientras el negocio es pequeño. Cuando entra un inversionista, cambia el control o se prepara una venta, la estructura original frena la operación.
Cómo lo abordamos. Definimos el vehículo adecuado entre SpA, sociedad anónima o limitada, y ejecutamos divisiones, fusiones y transformaciones cuando la estructura ya no responde al negocio.
El resultado. Una estructura societaria que acompaña el crecimiento en lugar de corregirse con cada operación.
Pactos de accionistas y acuerdos entre socios
El problema. Sin reglas de salida ni de desempate, un desacuerdo entre socios puede bloquear el directorio durante meses.
Cómo lo abordamos. Redactamos pactos con fórmulas de valorización, opciones de compra y venta, derechos de preferencia, arrastre y acompañamiento, y los depositamos en la compañía conforme a la ley.
El resultado. Reglas conocidas por todos los socios antes de que aparezca el conflicto.
Fusiones y adquisiciones con due diligence
El problema. En una compra de empresa las contingencias laborales, tributarias o regulatorias que no se detectan antes del cierre las paga el comprador.
Cómo lo abordamos. Conducimos el due diligence legal y negociamos el contrato con declaraciones, garantías, indemnidades y retenciones. Si hay activos inmobiliarios, coordinamos con el equipo de Derecho Inmobiliario y Construcción.
El resultado. Un precio que refleja los riesgos reales y un contrato que asigna quién responde por cada uno.
Financiamiento, garantías y relación con bancos
El problema. Un covenant aceptado sin análisis puede restringir dividendos, inversiones o endeudamiento adicional durante años.
Cómo lo abordamos. Revisamos y negociamos contratos de crédito, garantías reales y personales, y covenants, junto a la gerencia financiera de la empresa.
El resultado. Financiamiento que la empresa puede cumplir sin comprometer su operación.
Qué enseñan tres disputas societarias conocidas en el mundo
Los conflictos societarios de mayor escala muestran el mismo patrón. El problema no fue el negocio, sino una cláusula ausente o mal redactada. Estas tres operaciones públicas lo ilustran.
Dos socios al 50 % sin mecanismo de desempate
Los dos fundadores, con igual participación y sin regla para destrabar sus diferencias, llegaron a un bloqueo total del directorio. En 2015 la Corte de Cancillería de Delaware designó un custodio para vender la empresa y la Corte Suprema lo confirmó en 2017. Uno de los fundadores terminó comprando el 50 % del otro en un proceso ordenado por el tribunal.
La lección. Un pacto con opción de compra cruzada habría resuelto el empate sin intervención judicial.
Un comprador que intenta retirarse de la operación
Tras firmar la compra en abril de 2022, el comprador anunció que terminaba el contrato. La compañía demandó en Delaware pidiendo el cumplimiento forzado. Antes del juicio, el comprador aceptó cerrar al precio original.
La lección. Una cláusula de cumplimiento forzado bien redactada protege al vendedor cuando el comprador cambia de opinión.
Una adquisición renegociada durante la pandemia
El comprador intentó retirarse alegando cambios adversos en el negocio. Tras demandas cruzadas, las partes cerraron con un precio por acción de USD 131,50 en lugar de USD 135.
La lección. La redacción de la cláusula de cambio material adverso definió cuánto pudo negociar cada parte.
Dónde interviene la asesoría legal corporativa en el ciclo de una empresa
Cada etapa deja reglas que condicionan a la siguiente. Los estatutos de la constitución definen cuánto cuesta la primera ronda de capital. El pacto de esa ronda define cómo se negocia la venta. Revisar la estructura antes de cada etapa evita que una decisión antigua bloquee una nueva.
Vehículo, estatutos y aportes.
Ronda de capital, dilución y control.
Crédito, garantías y covenants.
Gobierno corporativo y cumplimiento.
Venta, fusión o sucesión de socios.
Qué sociedad conviene en Chile. SpA, anónima o limitada
La elección del vehículo societario define el costo de cada operación futura. La respuesta depende del número de socios, del tipo de inversionista que se espera y de la estrategia de salida.
Sociedad por acciones (SpA)
Creada por la Ley 20.190 de 2007. Puede tener un solo accionista y sus estatutos admiten reglas muy flexibles sobre administración, clases de acciones y transferencias. Es el vehículo habitual para startups, filiales y proyectos con inversionistas.
Sociedad anónima
Regida por la Ley 18.046. Exige un directorio y reglas de funcionamiento más rígidas, lo que da certeza a inversionistas y bancos. Es la forma habitual cuando se proyecta una apertura en bolsa o un número alto de accionistas.
Sociedad de responsabilidad limitada
Regida por la Ley 3.918. Admite hasta 50 socios y la cesión de derechos requiere modificar la escritura con el acuerdo de los demás. Funciona para sociedades pequeñas y cerradas, pero dificulta el ingreso de nuevos inversionistas.
Tres escenarios frecuentes en asesoría legal corporativa
El secreto profesional nos impide identificar a nuestros clientes. Estos escenarios muestran el tipo de problema que recibimos y la forma en que lo trabajamos.
Dos socios al 50 % que no logran acordar un aumento de capital
La situación. Una empresa de servicios con dos socios fundadores necesita capital para abrir una nueva sede. Uno quiere aportar y el otro no, y los estatutos exigen unanimidad.
El riesgo. La empresa pierde la oportunidad mientras el directorio sigue empatado.
Cómo se aborda. Revisar si los estatutos permiten otra vía, negociar una opción de compra entre socios con un método de valorización independiente y dejar la regla escrita en un pacto para el futuro.
Un family office que ingresa con el 30 % de una SpA
La situación. Un family office acuerda invertir en una empresa en crecimiento y pide derechos de veto sobre endeudamiento y venta de activos.
El riesgo. Sin límites claros, esos vetos pueden paralizar decisiones ordinarias de los fundadores.
Cómo se aborda. Acotar las materias reservadas, pactar derechos de acompañamiento y arrastre equilibrados, y definir una salida para ambas partes a un plazo determinado.
Una contingencia laboral detectada en el due diligence de una compra
La situación. Durante la revisión previa a la compra de una empresa se detectan diferencias en cotizaciones previsionales de años anteriores.
El riesgo. El comprador puede terminar pagando una deuda que no conocía al fijar el precio.
Cómo se aborda. Cuantificar la contingencia, ajustar el precio o pactar una retención y una indemnidad específica del vendedor por ese riesgo.
Escenarios ilustrativos construidos a partir de situaciones frecuentes en nuestra práctica. No describen a un cliente determinado y no anticipan el resultado de un caso concreto.
¿Está por firmar un acuerdo societario?
Revisar un pacto, una compraventa de acciones o un contrato de crédito antes de firmar cuesta menos que renegociarlo con el conflicto encima.
Cómo trabajamos una operación societaria en tres pasos
El mismo método se aplica a un pacto de accionistas, a una fusión y a una operación de financiamiento.
Diagnóstico
Revisamos estatutos, pactos, contratos relevantes e instrumentos de financiamiento. Usted recibe un informe breve con los riesgos que hoy no están cubiertos.
Diseño del instrumento
Redactamos el pacto, la estructura de la operación o el contrato de financiamiento según el objetivo de negocio, no desde una plantilla.
Negociación y cierre
Negociamos directamente con la contraparte, el banco o el fondo, y damos seguimiento después de la firma para que lo pactado se cumpla.
Normativa que incide en la asesoría legal corporativa en Chile
Cuatro cuerpos legales concentran la mayor parte de las decisiones societarias que revisamos. Esta es una referencia general y no reemplaza el análisis de cada caso.
Ley de Sociedades Anónimas
Regula el directorio, las juntas y los derechos de los accionistas. Su artículo 14 exige depositar en la compañía los pactos sobre cesión de acciones para que sean oponibles.
Sociedades por acciones
Incorporó la SpA al Código de Comercio, con amplia libertad para regular en los estatutos la administración, las clases de acciones y las transferencias.
Marco para la inversión extranjera directa
Define las garantías del inversionista extranjero en Chile, como el acceso al mercado cambiario y la no discriminación, y reemplazó el antiguo estatuto del DL 600.
Ley de Delitos Económicos
Amplió los delitos por los que puede responder penalmente una persona jurídica bajo la Ley 20.393. Hace más relevante contar con un modelo de prevención documentado.
Asesoría legal corporativa con un solo equipo del diseño al litigio
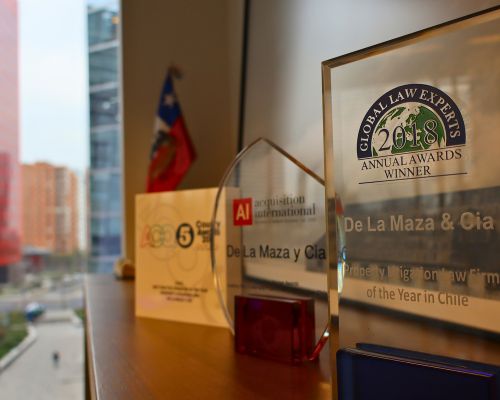
De la Maza y Cía Abogados ejerce desde 1998. El directorio Legal 500 reconoció a la firma como Leading Firm en Real Estate en su edición Chile 2026 y como Firm to Watch en litigios en 2025. La firma es miembro de la Cámara de Comercio Chileno-Suiza, lo que la vincula con empresas de capital europeo que invierten en Chile.
El equipo de asesoría legal corporativa trabaja junto a los abogados de Litigios y Arbitrajes. Si un conflicto societario llega a un tribunal o a un arbitraje, lo lleva el mismo equipo que conoce la estructura desde su origen.
Para operaciones con activos de renta residencial coordinamos con la práctica de abogados multifamily. Conozca la firma.
Preguntas frecuentes sobre asesoría legal corporativa en Chile
Incluye la elección y constitución del vehículo societario, la redacción de estatutos y pactos de accionistas, el acompañamiento en fusiones, adquisiciones y rondas de capital, la negociación de financiamiento y garantías, y el diseño de reglas de gobierno corporativo y cumplimiento.
Fórmulas de valorización de las acciones, reglas de entrada y salida de socios, derechos de preferencia, arrastre y acompañamiento, materias que requieren mayoría reforzada, un mecanismo de desempate y el procedimiento para resolver disputas, habitualmente un arbitraje.
Sí. Con dos socios iguales cualquier desacuerdo puede terminar en empate y paralizar la empresa. El caso TransPerfect en Delaware muestra hasta dónde puede llegar ese bloqueo. El pacto define de antemano cómo se destraba.
La SpA ofrece más flexibilidad y admite un solo accionista, por lo que suele convenir a empresas en crecimiento y filiales. La sociedad anónima tiene reglas más rígidas que dan certeza a bancos e inversionistas. La decisión depende de los socios esperados y de la estrategia de salida.
Es la revisión de las contingencias legales, laborales, tributarias y regulatorias de una empresa antes de comprarla, fusionarla o invertir en ella. Permite ajustar el precio y negociar garantías con información completa.
Se estructura mediante un contrato o una sociedad conjunta que distribuye aportes, control, utilidades y riesgos. Conviene definir desde el inicio la ley aplicable, el mecanismo de resolución de disputas y las reglas de salida de cada socio.
Depende de la complejidad de la operación. No es lo mismo constituir una sociedad que estructurar una adquisición con varias partes. En la primera reunión evaluamos el alcance y entregamos una propuesta de honorarios antes de comenzar.
En una sociedad anónima, el artículo 14 de la Ley 18.046 establece que los pactos sobre cesión de acciones que no se depositan en la compañía se tienen por no escritos. Pueden obligar a quienes los firmaron, pero no son oponibles a terceros.
Cada decisión societaria que no se estructura a tiempo se paga después
Revise su próxima fusión, pacto o financiamiento antes de que la urgencia decida por usted. En una primera reunión identificamos los riesgos de la estructura y los pasos para resolverlos.
O lea nuestros análisis sobre derecho corporativo
Última actualización: septiembre de 2026